안녕하세요. 세무회계 성흠 입니다.
본 글은 2025년 3월 20일 기준으로 세무사가 직접 작성한 포스팅입니다.
본 게시물 하단에 카톡채널 및 연락처 기재하였으니 필요하신 경우 상담 요청해 주시길 바랍니다.
대손금이란?
회계상 대손금
대손이란 회수할 수 없는 채권(외상매출금, 미수금 등)으로 회계상 손실(비용)로 처리하는 것을 말합니다.
세법상 대손금
일반적인 상거래에서 발생한 미수금을 회계상 대손금으로 처리해도 자동으로 세법상 비용 처리되진 않습니다.
세법에서 정한 요건을 충족해야만 대손금을 비용으로 인정받을 수 있습니다.
세법상 대손금의 요건과 세무/회계상 처리 방법
하기 링크를 통해 대손금 관련 내용을 상세히 정리하였으니 참고하시길 바랍니다.
2024년 법인세 대손금/대손상각비 및 대손충당금의 설정과 환입 관련 회계처리부터 세무조정까지
안녕하세요, 세무회계 성흠, 조성흠 세무사입니다. 이번 포스팅은 법인세 신고 시 발생하는 대손금/대손상...
blog.naver.com
대손 관련 상담 사례
2024년 귀속 법인세 신고 기간 중인 이번 3월 중, 고객사가 아닌 타 세무 업체를 이용 중인 법인사업자에게 상담 요청을 받았고 상담 내용은 아래와 같았습니다.
의뢰인 상담 내용
현재 세무 기장대리를 맡기고 있는 세무사 사무실 담당자와 법인세 관련 논의 중, 약 3년 전 발생한 미수금이 여전히 재무상태표에 남아있고 회수 가능성이 없어 대손 처리 및 채권 제각을 요청하였으나,
담당 직원은 그 절차가 복잡하고 요건 충족이 되지 않아, 미수금 제각 그리고 세무상 비용으로 인정받을 수 없다고 답변하였습니다.
이후 의뢰인이 의심되어 해당 미수금에 대한 대손 처리가 정말 안 되는 것인지 제게 문의를 해주셨습니다.
의뢰인께 안내드린 내용
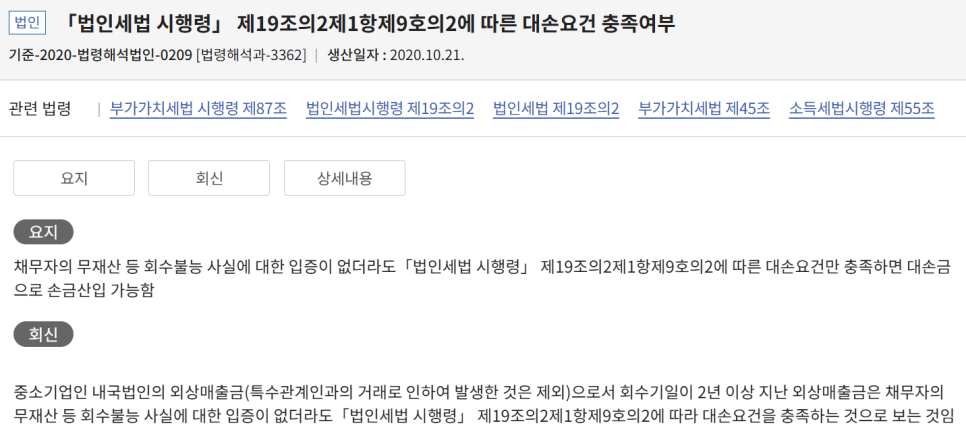
내용 전달받자마자 떠올린 법인세법상 대손 사유는: 법인세법 시행령 제19조의2 제1항 9의 2호였습니다.
이 조항에 따르면, '회수기일이 2년 이상 경과한 중소기업의 외상매출금 및 미수금'은 법인세법상 대손 사유에 해당됩니다.
따라서 법인세법에서 열거한 대손 사유를 충족하고, 아래에 첨부된 예규에 따라 해당 미수금을 제각하고 세법상 대손금으로 처리하지 않을 이유가 없다고 판단하였습니다.
이 근거를 토대로, 미수금 제각 및 대손 처리를 현재 세무사 사무실 담당자에게 요청하도록 안내하였습니다.
상담을 통해 느낀 점
법인세 신고기간 내에 처리할 업무량이 워낙 많아서 바쁠 수 있지만, 고객이 적용받을 수 있는 내용을 정확히 확인해 보지 않고 단정 지었다는 점이 아쉬웠습니다.
다행히 상담 시 안내드린 내용을 바탕으로 의뢰인이 현 세무대리인에게 제대로 처리 요청을 하였다고 합니다.
세무사 사무실에 기장대리를 외주하고 있음에도 불구하고 제대로 된 관리를 못 받는 사업체들이 생각보다 많다는 생각하게 되었습니다.
글을 맺으며
고객의 사업 관련 세무 고민을 같이 하고 제대로 처리 및 해결해 드리는 사무실을 찾고 있다면 연락 주십시오.
복잡한 세금은 세무사에게 맡기고 사업에 전념하실 수 있도록 도와드립니다.
세무 기장 및 신고 / 연구소 설립 & 벤처기업 확인 /사업 현황 보고 / 사대보험 사무대행 / 지원금 혜택 등
귀 사업과 관련된 세무를 친절하고 자세히 안내해 드립니다.
관련 상담 문의는 카톡 채널로 연락 부탁드립니다.
기장 상담 외 모든 상담은 유료로 진행됩니다.
세무회계 성흠
학원, 전문직 사업자, 벤처기업, 고소득 개인 및 법인사업자 전문으로 하는 세무회계 성흠 입니다.
pf.kakao.com
'세무 지식 > 기타 세무지식' 카테고리의 다른 글
| 기장세액공제, 간편장부대상자 세무기장으로 연간 최대 100만원까지 절세하는 방법 (0) | 2025.10.17 |
|---|---|
| 창업 중소기업에 대한 세액감면이 적용 가능한 업종은? (0) | 2025.10.16 |
| 증여세, 한 번 내면 끝일까? 동일인 10년간 합산 합산과세 꼭 알아두세요! (0) | 2025.10.15 |
| 신용카드로 국세, 세금 납부하는 방법? 홈택스, 카드로택스, 카드 세금 납부 수수료와 장단점 (0) | 2025.10.13 |
| 개인, 법인사업자의 가족 직원 등록 비용처리 방법 (0) | 2025.10.10 |


